
日経平均、金利、為替の動向 ー令和8年8月31日(2026年8月31日)までー
2026年8月の金融市場は、日経平均、長期金利、ドル円、日米金利差がそれぞれ特徴的な動きを見せた1か月となりました。
日経平均は月初の63,754.90円から69,000円台まで上昇する場面があり、月末も66,311.93円と月初を上回る水準で終了しました。
一方、日本の長期金利は2.8%台から2.9%台へ上昇し、月末には期間中の最高水準を記録しています。
為替市場ではドル円が157円台から160円近辺まで上昇し、円安基調が継続しました。
また、日米金利差は大きな方向感こそなかったものの、1.7%台後半から1.8%台前半という高い水準を維持しています。
本記事では、2026年8月の株価、金利、為替の動きを振り返るとともに、それぞれの関連性についても整理していきます。
この記事を読んで分かること
- 日経平均の月間推移と高値・安値
- 日本長期金利の上昇トレンド
- ドル円の円安進行と背景
- 日米金利差の変化と特徴
- 指標同士の関連性と市場への影響
- 8月相場を動かした注目ポイントと今後の見方
日経平均
ポイント
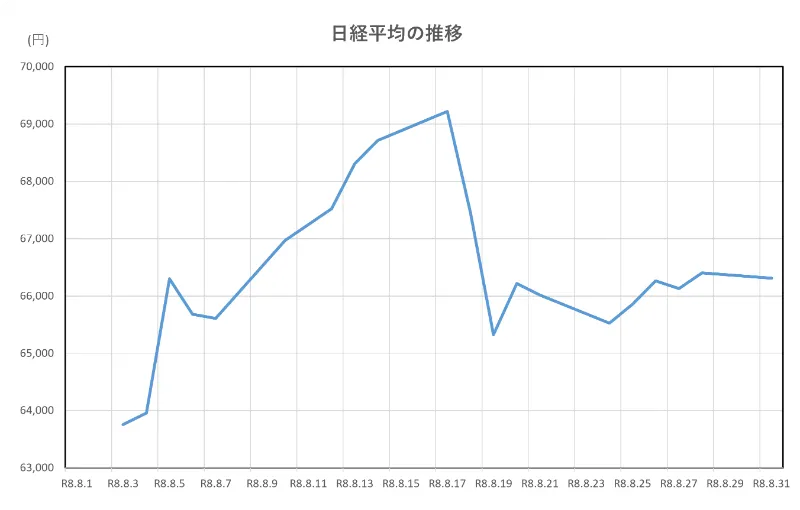
- 8月25日の69,220.25円が期間中の最高値
- 月前半から中旬にかけて上昇基調で推移
- 25日の高値後は調整局面入りし、27日に65,326.42円まで下落
- 月末は66,311.93円まで持ち直して終了
解説
全体の値動き概要
2026年8月の日経平均は、8月3日の63,754.90円から8月31日の66,311.93円まで上昇し、全体としては堅調な1か月となりました。
月初は63,000円台からスタートし、その後は上昇基調が続きました。中旬にかけて買いが優勢となり、25日には期間中の最高値となる69,220.25円を記録しています。
もっとも、高値更新後は利益確定売りが強まり、27日には65,326.42円まで下落しました。しかし急落後は徐々に買い戻しの動きが見られ、月末には66,311.93円まで回復しています。
8月3日から31日までの上昇幅は2,557.03円となり、上昇率は約4.0%でした。また、期間中の高値と安値の差は5,465.35円となっており、比較的値動きの大きい相場だったといえます。
月初は力強い上昇でスタート
8月3日の日経平均は63,754.90円となり、月初としてはやや落ち着いた水準でのスタートとなりました。
その後は買いが優勢となり、4日は63,957.53円、5日には65,606.71円、6日には66,300.44円まで上昇しています。
さらに11日には66,970.22円まで上昇し、上昇基調が鮮明となりました。月初から約3,200円上昇しており、市場のセンチメント改善が見られる展開となりました。
中旬は高値圏で推移
月中旬に入っても相場の強さは続きました。
14日には67,524.06円、15日には68,308.59円、18日には68,713.80円まで上昇し、高値圏での推移が続きました。
その後も大きく崩れることなく推移し、25日には期間中の最高値となる69,220.25円を記録しました。8月前半から中旬にかけては、押し目買いが入りやすい地合いとなり、上昇トレンドが継続した1か月前半だったといえます。
月後半は調整局面入り
25日に69,220.25円の高値を付けた後は利益確定売りが優勢となりました。
26日は67,460.73円まで下落し、翌27日には65,326.42円まで値を下げています。わずか2営業日で約3,900円下落しており、短期間で調整色が強まったことが分かります。
もっとも、その後は下値での買いも入り、28日は66,216.79円、29日は66,016.36円となり、急落局面は一服しました。
月末は持ち直して終了
月末にかけては相場が落ち着きを取り戻しました。
21日以降の下落局面を経て徐々に下値を切り上げ、31日の日経平均は66,311.93円となっています。最高値の69,220.25円には届かなかったものの、27日の安値からは約1,000円回復して取引を終えました。
結果として、8月の日経平均は高値更新と調整局面の両方を経験しながらも、月初を上回る水準で終了しています。
期間中のポイント整理
| 日付 | 日経平均 | ポイント |
|---|---|---|
| 8/3 | 63,754.90円 | 月初のスタート |
| 8/11 | 66,970.22円 | 上昇基調が鮮明化 |
| 8/18 | 68,713.80円 | 高値圏へ上昇 |
| 8/25 | 69,220.25円 | 期間中の最高値 |
| 8/27 | 65,326.42円 | 期間中の最安値 |
| 8/31 | 66,311.93円 | 月末に持ち直し |
まとめ
2026年8月の日経平均は、8月3日の63,754.90円から8月31日の66,311.93円まで上昇し、全体として堅調な推移を見せた1か月となりました。
月前半から中旬にかけては上昇基調が続き、25日には69,220.25円まで上昇しています。その後は利益確定売りによって27日に65,326.42円まで下落しましたが、月末には66,311.93円まで持ち直しました。
また、月間を通してみると、高値と安値の差は5,465.35円に達しており、上昇相場の中でも値動きの大きい局面が見られました。
つまり、2026年8月の日経平均は、上昇トレンドの中で一時的な調整を挟みながらも、月初を上回る水準で引けた堅調な1か月だったと整理できます。
長期金利(10年物国債利回り)
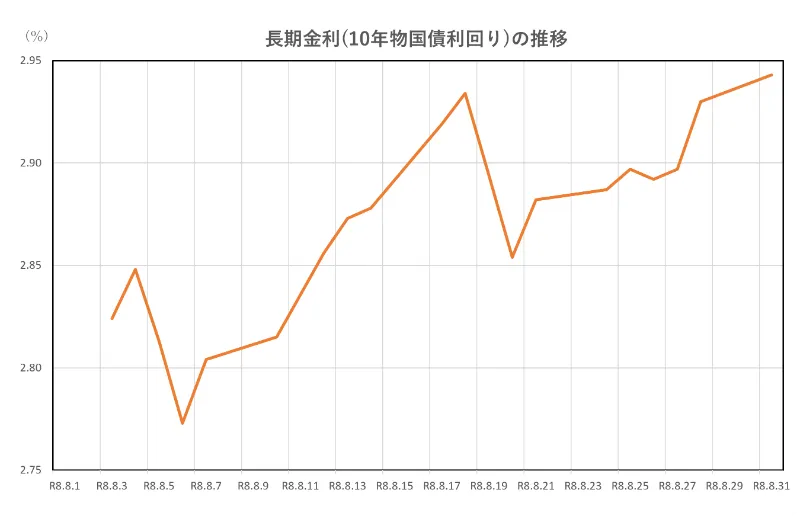
ポイント
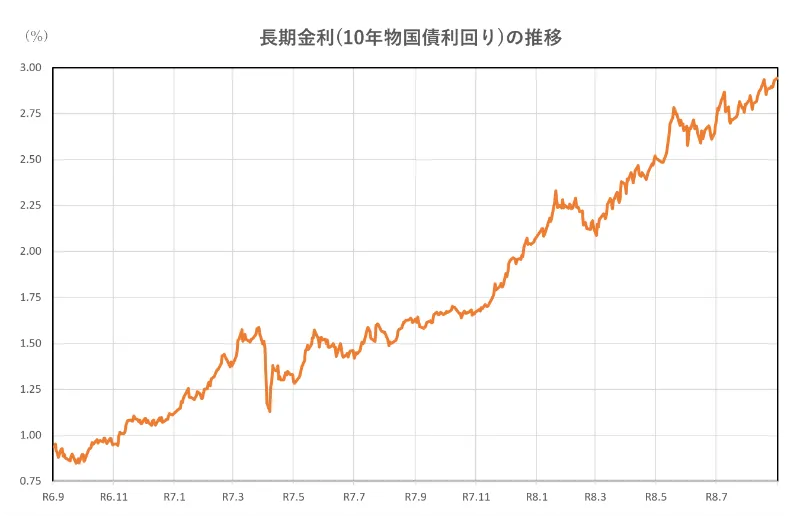
- 月を通じておおむね上昇基調で推移
- 8月25日に2.919%で期間中の最高水準を記録
- 8月7日の2.773%が期間中の最低水準
- 月末は2.943%で終了し、高水準を維持
解説
全体の値動き概要
2026年8月の長期金利は、月初の2.824%から月末の2.943%まで上昇し、全体としては金利上昇基調が続いた1か月となりました。
8月前半は2.8%台前半で推移していましたが、中旬以降は徐々に上昇圧力が強まり、25日には2.919%まで上昇しました。その後も高水準を維持し、月末には2.943%と期間中でも高い水準で取引を終えています。
期間全体では0.119ポイント上昇しており、7月のような大きな上下動よりも、比較的緩やかな上昇トレンドが特徴的な1か月でした。
前半は2.8%台で安定推移
8月前半の長期金利は2.8%台を中心に推移しました。
| 日付 | 長期金利 |
|---|---|
| 8/3 | 2.824% |
| 8/4 | 2.848% |
| 8/6 | 2.813% |
| 8/7 | 2.773% |
7日の2.773%が期間中の最低水準となりましたが、その後は再び上昇に転じています。
また、この時期は米国の長期金利も4.6%台後半で推移しており、日本の長期金利にも上昇圧力がかかりやすい環境でした。
中旬は上昇基調が鮮明に
8月中旬に入ると、長期金利の上昇基調がより鮮明となりました。
| 日付 | 長期金利 |
|---|---|
| 8/14 | 2.856% |
| 8/15 | 2.873% |
| 8/18 | 2.878% |
| 8/19 | 2.919% |
中旬以降は2.85%を上回る日が増え、金利上昇の流れが定着しました。
とりわけ19日の2.919%は当時の高水準となり、市場参加者の金利上昇観測が強まっていたことがうかがえます。
月後半も高水準で推移
その後も長期金利は大きく低下することなく推移しました。
| 日付 | 長期金利 |
|---|---|
| 8/20 | 2.934% |
| 8/25 | 2.919% |
| 8/28 | 2.854% |
| 8/31 | 2.943% |
20日には2.934%まで上昇し、その後一時的に2.85%台へ低下する場面もありましたが、再び上昇基調を取り戻しました。
31日の2.943%は期間中の最高水準であり、月末にかけて金利上昇圧力が強まったことが分かります。
月末に向けては3%に迫る水準へ
8月後半の長期金利は、2.8%台後半から2.9%台前半を中心とした推移となりました。
月末の2.943%は3%に迫る水準であり、月初の2.824%と比較すると着実な上昇が確認できます。
一方で、期間中の変動幅は0.170ポイント程度にとどまっており、急激な金利変動というよりは、緩やかな上昇トレンドが続いた相場だったといえます。
期間中のポイント整理
| 日付 | 長期金利 | ポイント |
|---|---|---|
| 8/3 | 2.824% | 期間の始まり |
| 8/7 | 2.773% | 期間中の最低水準 |
| 8/20 | 2.934% | 2.9%台へ上昇 |
| 8/25 | 2.919% | 高水準を維持 |
| 8/31 | 2.943% | 期間中の最高水準・月末着地 |
まとめ
2026年8月の長期金利は、月初の2.824%から月末の2.943%まで上昇し、上昇基調が継続した1か月となりました。
期間中の最低水準は8月7日の2.773%で、その後は徐々に上昇ペースを強めています。20日には2.934%、31日には2.943%を記録し、月末には期間中の最高水準に到達しました。
期間全体では0.119ポイント上昇しており、7月に見られたような大きな上下動はなく、比較的安定した金利上昇局面だったことが特徴です。
結果として、2026年8月の長期金利は2.8%台から2.9%台へ水準を切り上げながら推移し、月末に向けて上昇基調を強めた1か月だったといえます。
ドル円
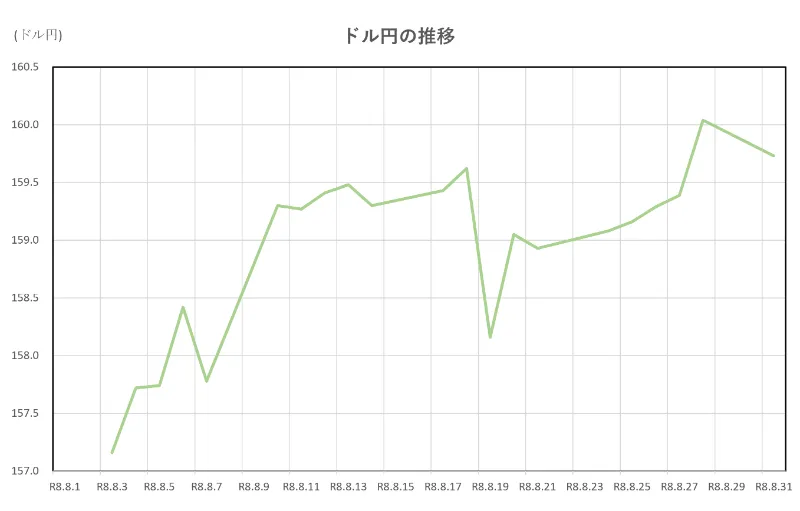
ポイント
- 月初は157円台前半でスタート
- 8月24日に160.04円まで上昇し、期間中の円安水準を記録
- 月を通じておおむね円安基調で推移
- 8月31日は159.73円で終了
解説
全体の値動き概要
2026年8月のドル円相場は、月前半から中旬にかけて円安が進み、その後も高値圏を維持する展開となりました。
8月3日は157.16円で始まり、月前半は157円台後半から159円台前半を中心に推移しました。その後も円安傾向が続き、24日には160.04円まで上昇しています。
月末の31日は159.73円で取引を終えており、月初と比較すると2.57円の円安となりました。
期間全体で見ると、大きな方向転換は見られず、円安基調が継続した1か月だったといえます。
前半は157円台から159円台へ上昇
8月前半のドル円相場は緩やかな円安基調で推移しました。
| 日付 | ドル円 |
|---|---|
| 8/3 | 157.16円 |
| 8/4 | 157.72円 |
| 8/6 | 157.74円 |
| 8/7 | 158.42円 |
月初の157円台前半から徐々に円安が進み、7日には158円台へ到達しました。
その後も高値圏を維持し、11日には159.30円まで上昇しています。
中旬は159円台で推移
中旬のドル円相場は159円台を中心とした値動きとなりました。
| 日付 | ドル円 |
|---|---|
| 8/14 | 159.41円 |
| 8/15 | 159.48円 |
| 8/18 | 159.30円 |
| 8/19 | 159.43円 |
中旬には159円台前半から後半で安定的に推移しており、大幅な円高局面は見られませんでした。
また、この時期は日本の長期金利、米国の長期金利ともに上昇傾向にあり、市場では引き続き日米の金利差が意識される環境が続いていました。
月後半は160円台を記録
月後半に入ると、ドル円相場はさらに円安方向へ進みました。
| 日付 | ドル円 |
|---|---|
| 8/20 | 159.62円 |
| 8/24 | 160.04円 |
| 8/25 | 159.73円 |
| 8/28 | 159.05円 |
24日の160.04円は、8月中で最も円安が進んだ水準です。
その後は若干円高方向へ戻る場面もありましたが、159円台を維持したまま推移しており、大きな調整は見られませんでした。
月末も高値圏を維持
月末にかけてもドル円相場は高値圏で推移しました。
29日は158.93円までやや円高が進みましたが、その後は再び159円台へ戻しています。
31日は159.73円で取引を終えており、期間中の高値圏を維持した状態で8月を終えました。
月初の157.16円と比較すると、約2.6円の円安となっており、為替市場ではドル高・円安の流れが継続した1か月だったことが分かります。
期間中のポイント整理
| 日付 | ドル円 | ポイント |
|---|---|---|
| 8/3 | 157.16円 | 期間のスタート |
| 8/11 | 159.30円 | 159円台へ上昇 |
| 8/15 | 159.48円 | 高値圏で推移 |
| 8/24 | 160.04円 | 期間中の円安水準 |
| 8/29 | 158.93円 | 一時的に円高方向へ調整 |
| 8/31 | 159.73円 | 月末も高値圏を維持 |
まとめ
2026年8月のドル円相場は、月初の157.16円から月末の159.73円まで上昇し、円安基調が続いた1か月となりました。
8月24日には160.04円まで上昇し、期間中で最も円安が進む場面がありました。その後は若干の調整が見られたものの、159円台を維持したまま月末を迎えています。
月初の157.16円と比較すると、月末は2.57円の円安となりました。
この期間のドル円相場は、「月を通じて続いた円安基調」と「160円台に到達する場面が見られたこと」が最大の特徴だったといえるでしょう。
日米金利差
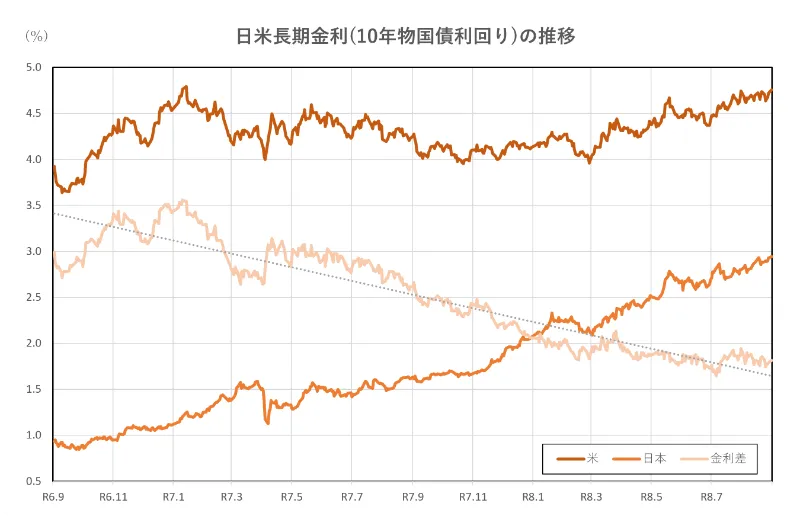
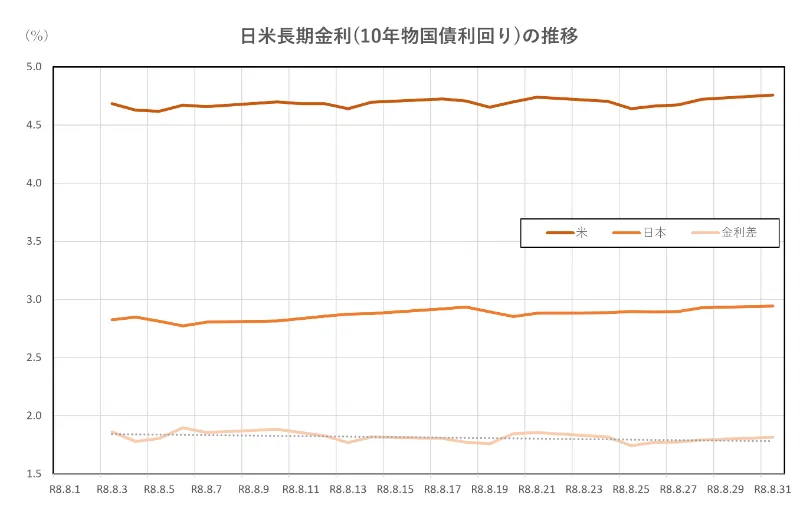
ポイント
- 月前半は1.7%台後半から1.8%台前半で推移
- 8月18日に1.818%まで拡大した後、中旬には縮小する場面も見られた
- 8月20日に1.772%まで縮小
- 8月31日は1.815%で終了
解説
全体の値動き概要
2026年8月の日米金利差は、月初の1.860%から月末の1.815%へとやや縮小しました。
8月前半は1.8%台前半を中心に推移していましたが、中旬には1.7%台後半まで縮小する場面も見られました。その後は再び拡大と縮小を繰り返しながら推移し、月末は1.815%で取引を終えています。
期間全体では0.045ポイント縮小しており、大きな方向感は見られなかったものの、月を通じて1.7%台後半から1.8%台前半のレンジ内で推移したことが特徴的な1か月となりました。
前半は1.8%台前半で推移
8月前半の日米金利差は比較的安定して推移しました。
| 日付 | 日米金利差 |
|---|---|
| 8/3 | 1.860% |
| 8/4 | 1.779% |
| 8/6 | 1.804% |
| 8/7 | 1.897% |
7日には1.897%まで拡大し、月前半としては比較的大きな金利差となりました。
この時期は日本と米国の長期金利がともに上昇傾向にありましたが、米国金利の上昇幅がやや大きかったことで、日米金利差も拡大する動きとなりました。
中旬は縮小と拡大を繰り返す展開
中旬の日米金利差は方向感に欠ける展開となりました。
| 日付 | 日米金利差 |
|---|---|
| 8/14 | 1.826% |
| 8/15 | 1.768% |
| 8/18 | 1.818% |
| 8/19 | 1.805% |
15日には1.768%まで縮小しましたが、その後は再び1.8%台へ戻しています。
この時期は日本の長期金利と米国の長期金利がともに上昇しており、一方的な金利差拡大にはつながりませんでした。
月後半は一時的に縮小
月後半は日米金利差の縮小がやや目立ちました。
| 日付 | 日米金利差 |
|---|---|
| 8/20 | 1.772% |
| 8/21 | 1.759% |
| 8/24 | 1.844% |
| 8/25 | 1.856% |
21日の1.759%は期間中でも小さい水準となりました。
その後は再び1.8%台へ戻る動きとなりましたが、7月のように1.9%台まで大きく拡大する場面は見られませんでした。
月末は1.8%台前半で着地
月末にかけても日米金利差は比較的落ち着いた推移となりました。
| 日付 | 日米金利差 |
|---|---|
| 8/27 | 1.759% |
| 8/28 | 1.844% |
| 8/29 | 1.856% |
| 8/31 | 1.815% |
31日は1.815%となり、月初の1.860%と比較するとやや縮小した水準で8月を終えました。
期間中の最大値は8月7日の1.897%、最小値は8月21日および27日の1.759%となっており、変動幅は0.138ポイントでした。
期間中のポイント整理
| 日付 | 日米金利差 | ポイント |
|---|---|---|
| 8/3 | 1.860% | 期間のスタート |
| 8/7 | 1.897% | 期間中の最大水準 |
| 8/15 | 1.768% | 縮小傾向が鮮明に |
| 8/21 | 1.759% | 期間中の最低水準 |
| 8/31 | 1.815% | 月末の着地水準 |
まとめ
2026年8月の日米金利差は、8月3日の1.860%から8月31日の1.815%へとやや縮小しました。
月前半は1.8%台前半で推移し、8月7日には1.897%まで拡大しました。しかし、その後は日本の長期金利上昇もあって金利差が縮小し、21日には1.759%まで低下しています。
月後半は再び1.8%台へ戻る場面もありましたが、7月に見られたような大幅な拡大には至らず、最終的には1.815%で8月を終えました。
この期間の日米金利差の特徴は、大きなトレンドは形成されず、1.7%台後半から1.8%台後半の範囲で推移しながら、月末にはやや縮小して着地したことだといえるでしょう。
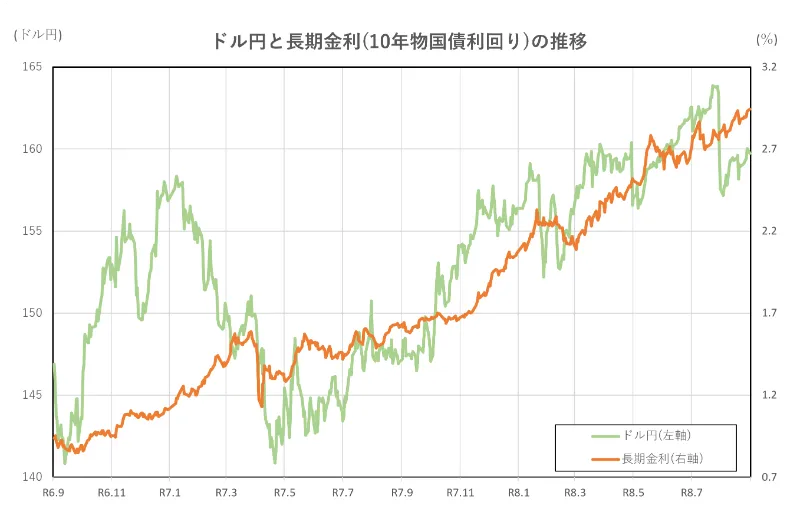
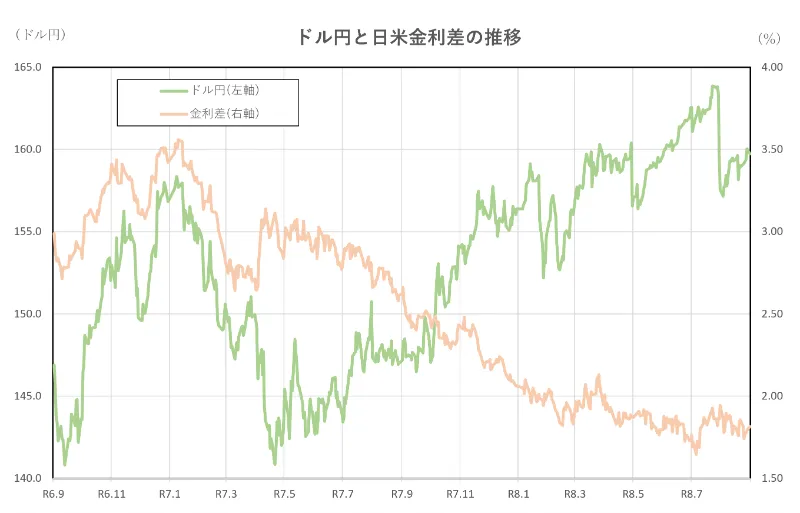
令和6年8月1日(2024年9月1日)、令和8年7月1日(2026年8月3日)時点との比較
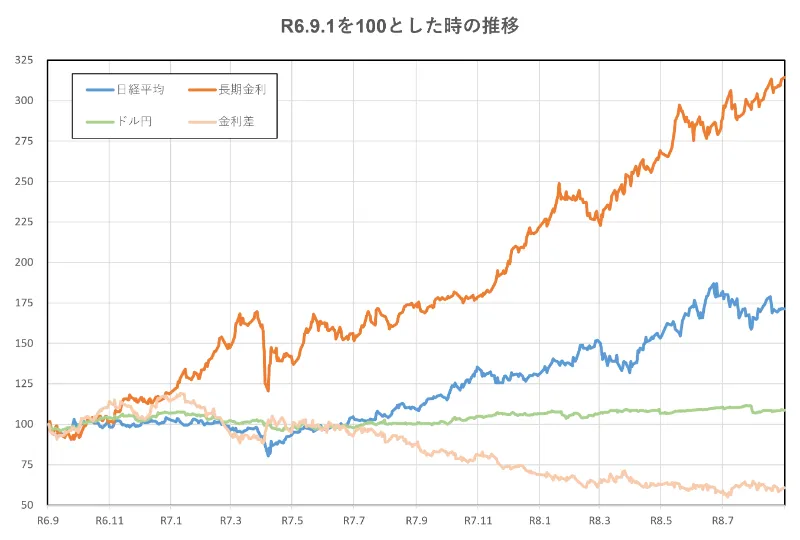
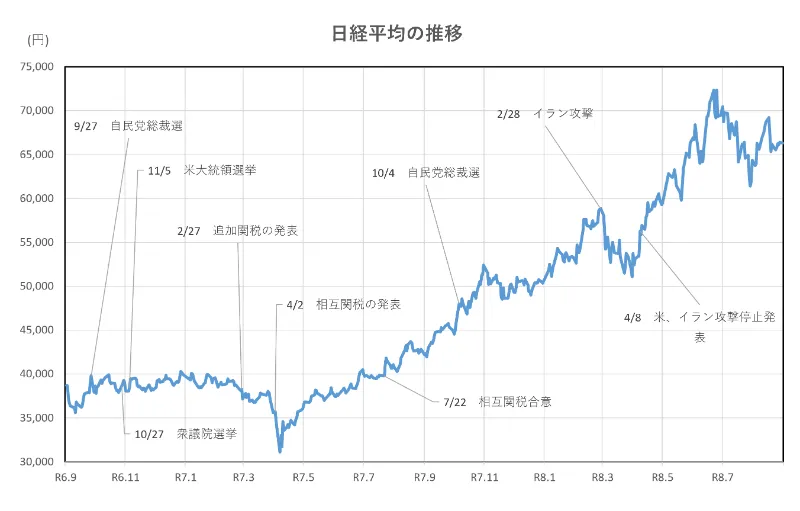
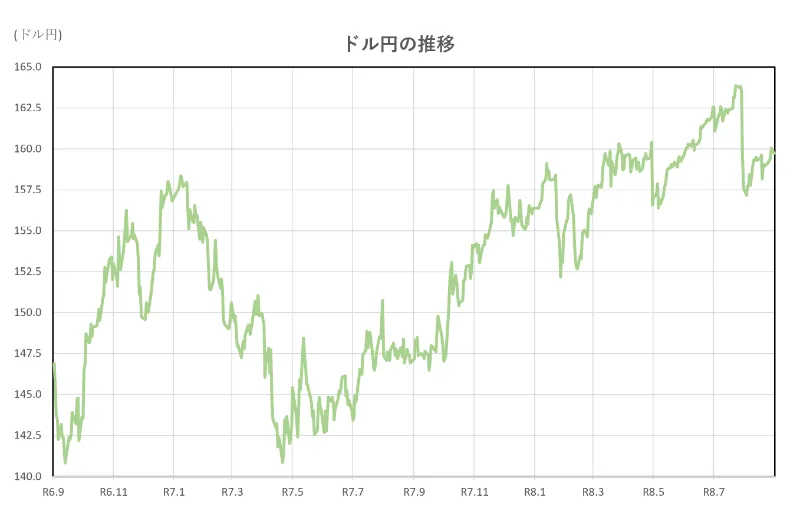
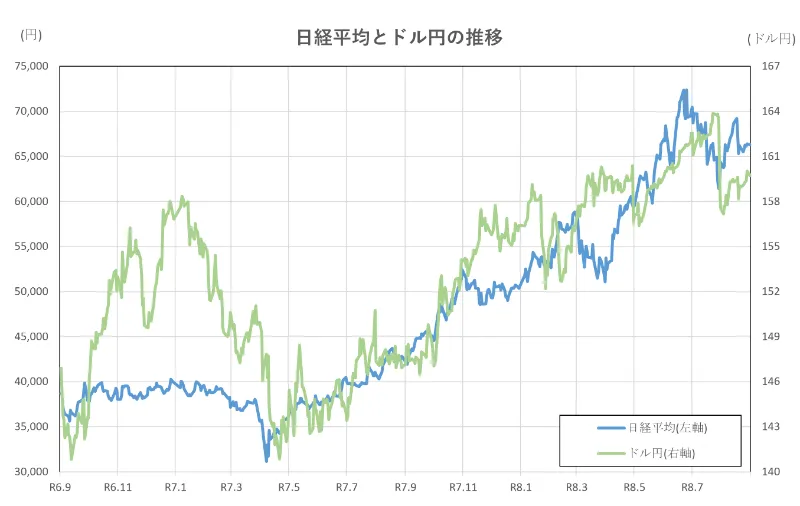
はじめに、2年間の推移です。
グラフから明らかですが、長期金利の上昇が顕著です。大きな下落局面もありましたが、長期の傾向として、一貫して上昇を続けています。令和6年(2024年)9月1日時点と比較すると、3倍以上の上昇となっています。
日経平均も同様に、上下動を繰り替えしていますが、令和7年(2025年)4月以降は、明確な上昇トレンドとなり、高値を更新し続けました。
しかし、令和8年(2026年)6月末に最高値を付けた後は、レンジ圏での推移となっています。
一方で、ドル円は、小幅な水準に留まりますが、円高、円安傾向に触れながらも、全体としては、ほぼ横ばいといえる推移を示していました。
しかし、昨年10月以降は、再度、円安方向へのトレンドが見て取れます。
日米金利差は、先の長期金利とは逆行する形となっており、縮小傾向にあることが読み取れます。令和6年(2024年)9月1日と比べると、60%程度の水準になっています。
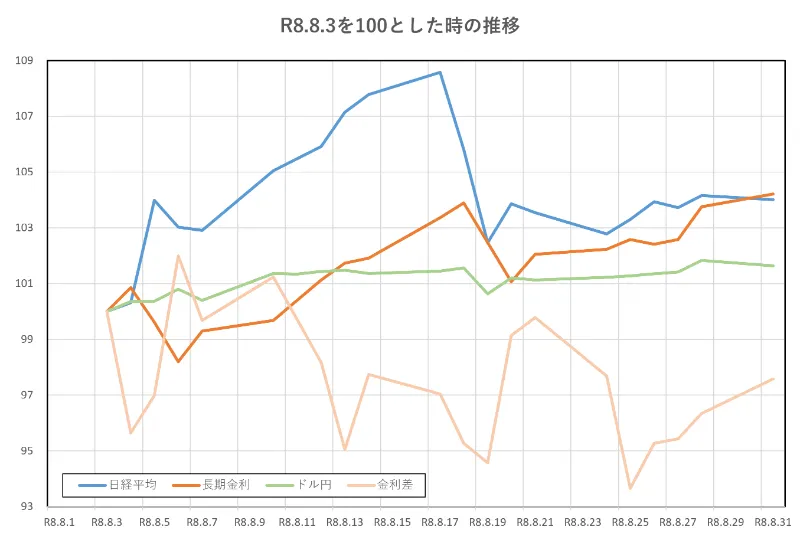
令和8年(2026年)7月1日からの1か月間の推移です。
日経平均と長期金利は上昇となっています。
為替は、円安方向での推移となっています。
日米金利差は上下動が見られるものの、全体的なトレンドしては縮小傾向にあることが読み取れます。
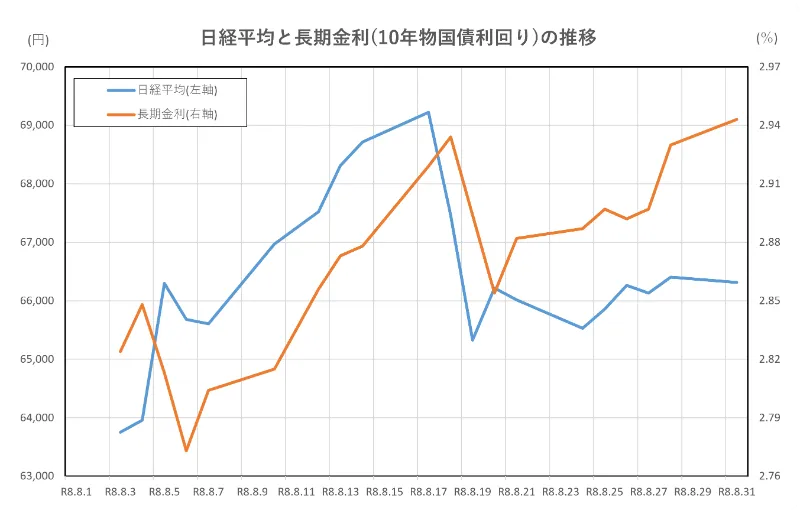
日経平均と長期金利(10年物国債利回り)の推移
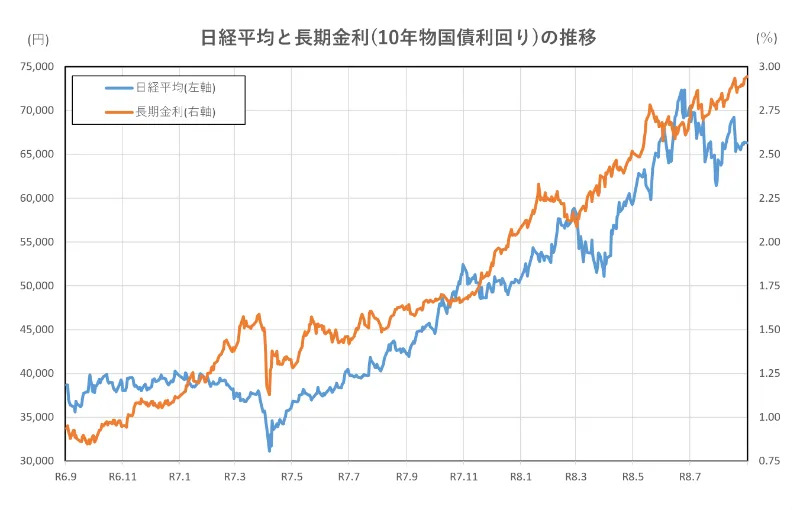
ポイント
- 月前半は長期金利の上昇と株価上昇が同時進行
- 中旬は金利上昇が続く中でも株価は高値を更新
- 月後半は金利が高水準となり、株価は調整局面入り
- 月末は長期金利が期間中最高水準となる一方で、株価は持ち直して終了
解説
全体の概要
2026年8月は、日経平均と長期金利が必ずしも逆方向に動くわけではないことを示した1か月となりました。
一般的に、金利上昇は企業の資金調達コスト上昇などを通じて株価の重しになると考えられています。しかし、8月は長期金利が月初の2.824%から月末の2.943%へ上昇したにもかかわらず、日経平均も63,754.90円から66,311.93円へ上昇しました。
特に月前半から中旬にかけては、金利上昇と株価上昇が同時に進む場面が目立ちました。一方で、月後半は金利が高水準に達したことで株価が調整する局面も見られています。
前半は「金利上昇」と「株高」が同時進行
8月前半は、長期金利の上昇と日経平均の上昇が並行して進みました。
| 日付 | 日経平均 | 長期金利 |
|---|---|---|
| 8/3 | 63,754.90円 | 2.824% |
| 8/4 | 63,957.53円 | 2.848% |
| 8/7 | 65,683.26円 | 2.773% |
| 8/11 | 66,970.22円 | 2.815% |
通常であれば金利上昇は株価に逆風となりますが、この時期は景気や企業業績への期待が優勢となり、株価は順調に上昇しました。
7日には長期金利が2.773%まで低下する場面もありましたが、その後は再び上昇に転じ、日経平均も高値を切り上げています。
中旬は金利上昇下でも株価が高値圏へ
8月中旬に入っても、金利上昇と株高の流れは続きました。
| 日付 | 日経平均 | 長期金利 |
|---|---|---|
| 8/14 | 67,524.06円 | 2.856% |
| 8/15 | 68,308.59円 | 2.873% |
| 8/18 | 68,713.80円 | 2.878% |
| 8/19 | 69,220.25円 | 2.919% |
長期金利は段階的に上昇し、19日には2.919%まで到達しました。
それにもかかわらず、日経平均は69,220.25円まで上昇し、期間中の最高値を記録しています。
この局面では、投資家は金利上昇そのものよりも景気の底堅さや企業収益への期待を重視していたと考えられます。
月後半は金利高が株価の重しに
高値更新後は、日経平均が調整局面に入りました。
| 日付 | 日経平均 | 長期金利 |
|---|---|---|
| 8/20 | 67,460.73円 | 2.934% |
| 8/21 | 65,326.42円 | 2.894% |
| 8/24 | 66,216.79円 | 2.854% |
| 8/25 | 66,016.36円 | 2.882% |
長期金利は依然として2.8%台後半から2.9%前後という高い水準を維持していました。
一方、日経平均は69,000円台から65,000円台へ下落しており、高水準の金利が株価の上値を抑える要因の一つとして意識された可能性があります。
前半のような「金利上昇でも株高」という展開から、高金利による警戒感が徐々に強まった局面と見ることもできます。
月末は金利高でも株価が持ち直す
興味深いのは月末の動きです。
| 日付 | 日経平均 | 長期金利 |
|---|---|---|
| 8/27 | 65,326.42円 | 2.894% |
| 8/28 | 66,216.79円 | 2.854% |
| 8/29 | 66,016.36円 | 2.882% |
| 8/31 | 66,311.93円 | 2.943% |
31日の長期金利は2.943%となり、期間中の最高水準を記録しました。
しかし、日経平均は66,311.93円まで持ち直しており、金利上昇にもかかわらず株価が回復する展開となっています。
一般的な理論では説明しきれない動きであり、この時期は金利以上に企業業績や投資家心理、相場全体の需給などが重視されていたと考えられます。
期間中のポイント整理
| 日付 | 日経平均 | 長期金利 | 関係性 |
|---|---|---|---|
| 8/3 | 63,754.90円 | 2.824% | 期間のスタート |
| 8/11 | 66,970.22円 | 2.815% | 株高基調が鮮明化 |
| 8/19 | 69,220.25円 | 2.919% | 金利上昇でも株高 |
| 8/21 | 65,326.42円 | 2.894% | 金利高の中で株価調整 |
| 8/31 | 66,311.93円 | 2.943% | 金利高でも株価回復 |
まとめ
2026年8月の日経平均と長期金利の関係は、一般的な「金利上昇=株安」という構図だけでは説明できない1か月でした。
月前半から中旬にかけては、長期金利が2.8%台前半から2.9%台へ上昇するなかでも、日経平均は69,220.25円まで上昇しています。一方で、月後半には高水準の金利が意識され、株価が調整する局面も見られました。
しかし月末には、長期金利が期間中最高の2.943%となるなかで日経平均も持ち直しており、金利だけで株価を説明できない状況が続いていました。
つまり、この期間は金利の上昇が意識されながらも、景気見通しや企業業績への期待が株価を支え、日経平均と長期金利が同時に上昇する場面が多く見られた1か月と整理することができます。
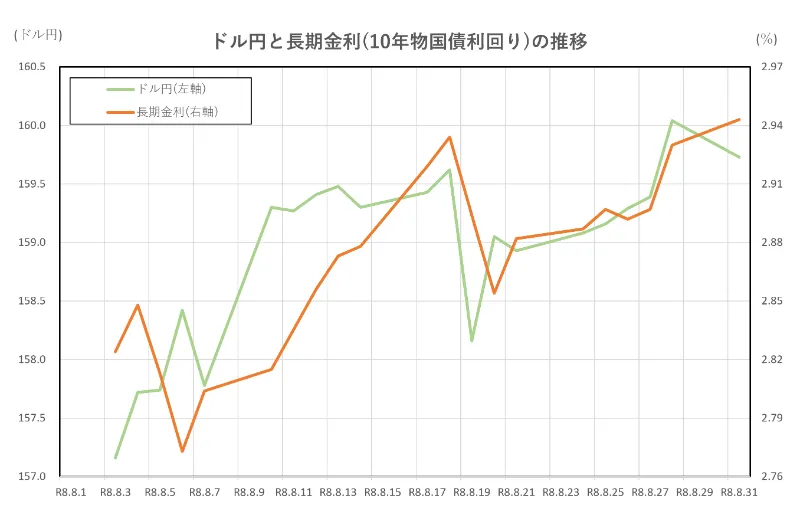
ドル円と長期金利(10年物国債利回り)の推移
ポイント
- 月前半は長期金利上昇と円安が同時進行
- 中旬は金利上昇が続くなかでも円安基調が継続
- 月後半は長期金利が2.9%台へ上昇し、ドル円は160円台に接近
- 月末は長期金利が期間中最高水準となる中でも為替は159円台で落ち着いた推移
解説
全体の概要
2026年8月は、日本の長期金利とドル円相場がともに上昇した1か月となりました。
日本の長期金利は8月3日の2.824%から8月31日の2.943%まで上昇しています。一方、ドル円相場も157.16円から159.73円へ上昇し、円安が進行しました。
一般的には日本の金利上昇は円買い要因となります。しかし、8月は日本の長期金利が上昇したにもかかわらず円高は進まず、むしろドル円は月を通じて円安基調を維持しました。
その背景には、日本の金利上昇以上に米国の金利水準の高さが意識され、日米の金利差が大きく縮小しなかったことが挙げられます。
前半は金利上昇と円安が同時進行
8月前半は、日本の長期金利の上昇とドル円の円安進行が同時に見られました。
| 日付 | ドル円 | 長期金利 |
|---|---|---|
| 8/3 | 157.16円 | 2.824% |
| 8/4 | 157.72円 | 2.848% |
| 8/7 | 158.42円 | 2.773% |
| 8/11 | 159.30円 | 2.815% |
通常であれば、日本の長期金利上昇は円買いにつながりやすいと考えられます。
しかし、この時期は米国の長期金利も4.6%台後半で推移しており、ドルの金利面での優位性は維持されていました。
つまり、
- 日本の長期金利は上昇
- 米国の長期金利も高水準
- ドルの魅力が維持された
という構図だったため、円高にはつながらず、むしろ円安が進む結果となりました。
為替市場は日本の金利よりも日米金利差を重視
この期間の特徴は、「日本の金利」そのものよりも「日米金利差」が重視された点にあります。
実際の日米金利差を見ると、
| 日付 | 日米金利差 |
|---|---|
| 8/3 | 1.860% |
| 8/7 | 1.897% |
| 8/15 | 1.768% |
| 8/19 | 1.805% |
日本の長期金利が2.8%台後半へ上昇しても、米国の長期金利も4.6%台後半で推移していたため、ドルの金利優位は大きく変化しませんでした。
その結果、
- 長期金利上昇でも円高は限定的
- 長期金利が低下しても円安基調は継続
という動きが見られました。
中旬は金利上昇でも円安基調が続く
8月中旬に入ると、日本の長期金利はさらに上昇しました。
| 日付 | ドル円 | 長期金利 |
|---|---|---|
| 8/14 | 159.41円 | 2.856% |
| 8/15 | 159.48円 | 2.873% |
| 8/18 | 159.30円 | 2.878% |
| 8/19 | 159.43円 | 2.919% |
長期金利は2.9%近くまで上昇しましたが、ドル円は159円台を維持しており、大きな円高は発生しませんでした。
市場では引き続き米国との金利差が意識されており、日本の金利上昇だけでは為替相場の流れを変えるほどの材料にはなっていなかったことが分かります。
月末は長期金利上昇とともにドル高が進行
月後半は、日本の長期金利が一段と上昇するなかで、ドル円も160円近辺まで上昇しました。
| 日付 | ドル円 | 長期金利 |
|---|---|---|
| 8/20 | 159.62円 | 2.934% |
| 8/24 | 160.04円 | 2.930% |
| 8/28 | 159.05円 | 2.854% |
| 8/31 | 159.73円 | 2.943% |
24日の160.04円は期間中で最も円安が進んだ水準でした。
長期金利も2.9%前後の高水準で推移していましたが、円高に転じることはなく、為替市場では依然としてドル優位の状況が続いていました。
7月のような急激な円高局面が見られなかった点は、8月の大きな特徴といえます。
期間中のポイント整理
| 日付 | ドル円 | 長期金利 | 関係性 |
|---|---|---|---|
| 8/3 | 157.16円 | 2.824% | 円安水準でスタート |
| 8/11 | 159.30円 | 2.815% | 金利上昇と円安が進行 |
| 8/19 | 159.43円 | 2.919% | 金利上昇でも円安継続 |
| 8/24 | 160.04円 | 2.930% | 期間中の円安水準 |
| 8/31 | 159.73円 | 2.943% | 金利高でも円安圏維持 |
まとめ
2026年8月のドル円と長期金利の関係を見ると、「日本の長期金利上昇だけでは円高につながらない」ということが改めて確認できる期間でした。
月前半から中旬にかけては、日本の長期金利が2.8%台前半から2.9%台へ上昇するなかでも、ドル円は157円台から159円台へ上昇しています。さらに月後半には長期金利が2.9%台に達する一方で、ドル円も160円近辺まで円安が進みました。
背景には、米国の長期金利も高水準で推移し、日米金利差が大きく縮小しなかったことがあります。そのため、日本の金利上昇による円買い圧力よりも、ドルの金利面での優位性が強く意識されました。
つまり、この期間は「日本の長期金利の水準」よりも「日米の金利差」が重視され、長期金利が上昇しても円安基調が維持された1か月と整理することができます。
ドル円と日米金利差の推移
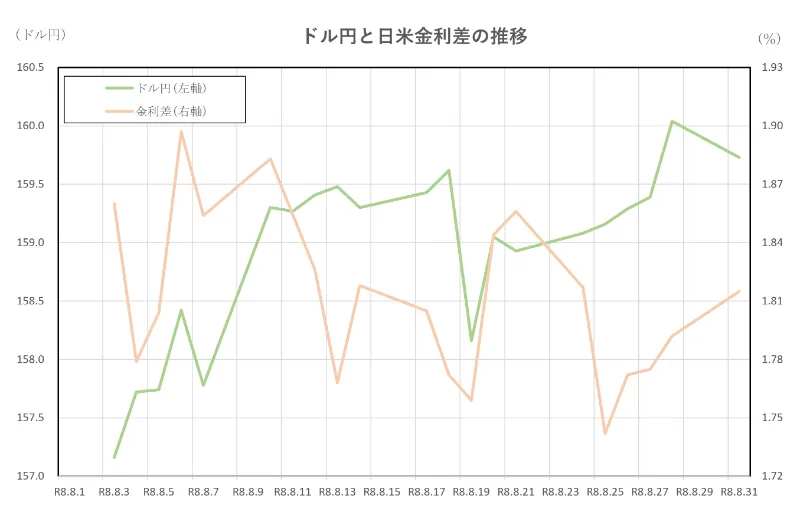
ポイント
- 月前半は日米金利差が縮小する場面でも円安基調を維持
- 中旬は金利差が1.7%台後半で推移するなか、ドル円は159円台を維持
- 月後半はドル円が160円台に到達する一方、金利差は大きく拡大せず
- 月末は金利差がほぼ横ばいの中で、ドル円は159円台後半を維持して終了
解説
全体の概要
2026年8月は、ドル円と日米金利差の関係を見るうえで、「金利差の絶対水準」が重要視された1か月となりました。
日米金利差は8月3日の1.860%から8月31日の1.815%へとやや縮小しています。一方、ドル円相場は157.16円から159.73円へ上昇し、月を通して円安基調となりました。
一般的には日米金利差の縮小は円高要因とされます。しかし、8月は金利差が若干縮小したにもかかわらず、ドル円は円安方向へ推移しました。
その背景には、日米金利差が縮小したとはいえ依然として1.8%前後の大きな差が維持されていたことがあります。為替市場では、金利差の変化よりも高い金利差の水準そのものが意識されていたと考えられます。
前半は金利差縮小でも円安基調を維持
8月前半の日米金利差は縮小する場面が見られました。
| 日付 | ドル円 | 日米金利差 |
|---|---|---|
| 8/3 | 157.16円 | 1.860% |
| 8/4 | 157.72円 | 1.779% |
| 8/6 | 157.74円 | 1.804% |
| 8/7 | 158.42円 | 1.897% |
8月4日には日米金利差が1.779%まで縮小しましたが、ドル円は157円台後半を維持しました。
一般的には金利差縮小は円高要因になります。しかし、この局面ではドル円が大きく下落することはなく、むしろ月を通して緩やかな円安基調が続いています。
その理由としては、金利差が縮小したとはいえ、依然として1.7%台後半から1.8%台後半という大きな差が維持されていたことが挙げられます。
為替は「変化」より「水準」を重視
8月の特徴は、為替市場が金利差の方向性よりも、その大きさを重視していた点です。
実際の日米金利差を見ると、
| 日付 | 日米金利差 |
|---|---|
| 8/4 | 1.779% |
| 8/15 | 1.768% |
| 8/21 | 1.759% |
| 8/31 | 1.815% |
期間中の最低水準は8月21日の1.742%ですが、それでも依然として大きな金利差が存在していました。
市場参加者は、
- 金利差はやや縮小した
- それでも依然として差は大きい
- ドル優位の構図は変わらない
と判断していた可能性があります。
今回はまさに、「差の変化」よりも「差の水準」が意識された相場だったといえるでしょう。
中旬は金利差が縮小しても円安基調が継続
8月中旬の日米金利差は1.7%台まで縮小しました。
| 日付 | ドル円 | 日米金利差 |
|---|---|---|
| 8/14 | 159.41円 | 1.826% |
| 8/15 | 159.48円 | 1.768% |
| 8/19 | 159.43円 | 1.805% |
| 8/20 | 159.62円 | 1.772% |
金利差は縮小傾向だったにもかかわらず、ドル円は159円台を維持していました。
通常であれば円高方向への圧力が強まる局面ですが、市場では依然としてドルの金利優位が意識されていたため、大きな円高にはつながりませんでした。
月後半は160円台に到達する場面も
月後半になると、ドル円はさらに上昇しました。
| 日付 | ドル円 | 日米金利差 |
|---|---|---|
| 8/21 | 158.16円 | 1.759% |
| 8/24 | 160.04円 | 1.792% |
| 8/25 | 159.73円 | 1.815% |
| 8/31 | 159.73円 | 1.815% |
8月24日にはドル円が160.04円まで上昇し、期間中で最も円安が進みました。
一方、日米金利差は1.792%であり、月内で最大というわけではありませんでした。
このことからも、8月の為替市場は「金利差が拡大したから円安になった」という単純な構図ではなく、高い金利差水準そのものがドルを支えていたことが分かります。
期間中のポイント整理
| 日付 | ドル円 | 日米金利差 | 関係性 |
|---|---|---|---|
| 8/3 | 157.16円 | 1.860% | 円安基調で開始 |
| 8/15 | 159.48円 | 1.768% | 金利差縮小でも円安継続 |
| 8/21 | 158.16円 | 1.759% | 期間中の金利差縮小局面 |
| 8/24 | 160.04円 | 1.792% | 期間中の円安水準 |
| 8/31 | 159.73円 | 1.815% | 高い金利差を維持して終了 |
まとめ
2026年8月のドル円と日米金利差の関係を見ると、「金利差の大きさ」が引き続き重要な材料となっていたことが分かります。
実際に日米金利差は1.860%から1.815%へやや縮小しましたが、ドル円は157.16円から159.73円へ上昇しました。期間中に金利差が1.7%台まで縮小する場面があっても、大きな円高にはつながりませんでした。
また、ドル円が160.04円まで上昇した局面でも、日米金利差が極端に拡大していたわけではありません。市場では「依然として大きい日米金利差」がドルを支える要因として意識されていたと考えられます。
つまり、この期間は金利差の拡大・縮小そのものよりも、1.7%台後半から1.8%台という高い日米金利差の水準がドル円相場を支え、円安基調の維持につながった1か月だったと整理することができるでしょう。
日経平均とドル円の推移
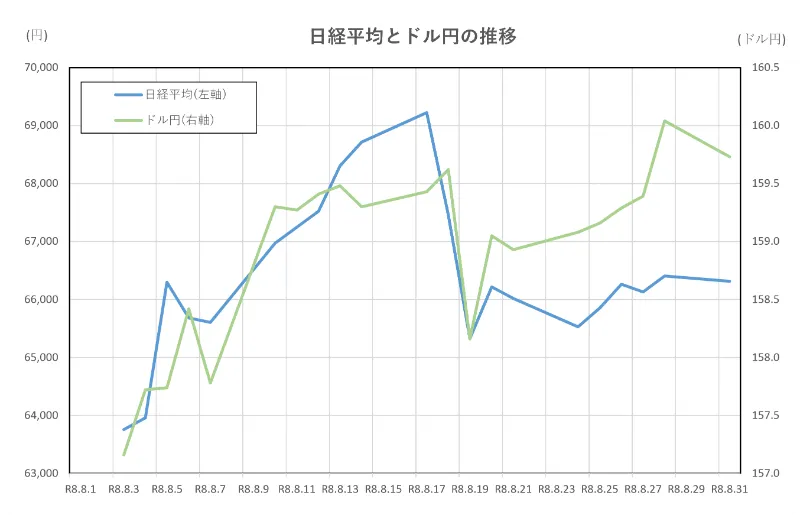
ポイント
- 月前半は円安進行と株価上昇が同時に進行
- 中旬にはドル円が159円台へ上昇するなかで日経平均も高値圏へ
- 月後半は円安が続く一方で株価は調整局面入り
- 円安は株価の支援材料だったものの、相場全体を左右する決定的な要因ではなかった
解説
全体の概要
2026年8月は、ドル円相場が月を通じて円安方向へ推移するなかで、日経平均も上昇した期間でした。
ドル円は8月3日の157.16円から24日には160.04円まで上昇し、円安が進行しました。一方、日経平均も8月3日の63,754.90円から25日には69,220.25円まで上昇しています。
一般的に円安は輸出企業の業績改善期待につながるため、日本株にとって追い風とされます。実際に8月前半から中旬にかけては、円安進行と株価上昇が同時に進む場面が見られました。
ただし、月後半には円安が続いているにもかかわらず日経平均が下落する局面もあり、為替だけで株価の動きを説明できない相場でもありました。
前半は円安進行と株価上昇が同時進行
円安は一般的に輸出企業の収益改善期待につながります。
海外で得た利益を円換算した際の金額が増えやすくなるため、自動車や機械、電機など海外売上比率の高い企業には追い風となります。
前半の推移を見ると、
| 日付 | 日経平均 | ドル円 |
|---|---|---|
| 8/3 | 63,754.90円 | 157.16円 |
| 8/4 | 63,957.53円 | 157.72円 |
| 8/7 | 65,683.26円 | 158.42円 |
| 8/11 | 66,970.22円 | 159.30円 |
ドル円は157円台から159円台へ円安が進み、それに合わせるように日経平均も上昇しています。
この局面では、為替の円安が日本株の支援材料として機能していたと考えられます。
株価は為替だけで決まるわけではない
8月の相場を見ると、ドル円と日経平均が常に同じ方向に動いていたわけではありません。
例えば中旬は、
| 日付 | 日経平均 | ドル円 |
|---|---|---|
| 8/14 | 67,524.06円 | 159.41円 |
| 8/15 | 68,308.59円 | 159.48円 |
| 8/18 | 68,713.80円 | 159.30円 |
| 8/19 | 69,220.25円 | 159.43円 |
ドル円は159円台前半でほぼ横ばいでしたが、日経平均は着実に上昇しています。
このことから、株価は為替の影響を受けながらも、企業業績や投資家心理、需給環境など株式市場固有の要因にも大きく左右されていたことが分かります。
後半は円安継続でも株価は調整局面へ
20日以降は、円安基調が続く一方で日経平均は調整色を強めました。
| 日付 | 日経平均 | ドル円 |
|---|---|---|
| 8/19 | 69,220.25円 | 159.43円 |
| 8/20 | 67,460.73円 | 159.62円 |
| 8/21 | 65,326.42円 | 158.16円 |
| 8/24 | 66,405.56円 | 160.04円 |
24日にはドル円が期間中で最も円安となる160.04円まで上昇しました。
しかし、日経平均は19日の高値69,220.25円から下落しており、円安だけでは株価上昇を維持できなかったことが分かります。
円安は株価の支援材料ではあったものの、利益確定売りや相場全体の調整圧力を打ち消すほどの影響力は持っていませんでした。
月末は円安圏を維持したまま終了
月末にかけてもドル円は高い水準を維持しました。
| 日付 | 日経平均 | ドル円 |
|---|---|---|
| 8/27 | 65,326.42円 | 158.16円 |
| 8/28 | 66,216.79円 | 159.05円 |
| 8/29 | 66,016.36円 | 158.93円 |
| 8/31 | 66,311.93円 | 159.73円 |
7月に見られたような急激な円高は発生せず、ドル円は159円台を維持したまま月末を迎えました。
一方、日経平均は25日の高値から下落した後、66,311.93円まで持ち直しています。
このことからも、8月は円安が株価の下支え要因として機能していたものの、株価自体は為替以外の要因にも大きく左右されていたことが分かります。
期間中のポイント整理
| 日付 | 日経平均 | ドル円 | 関係性 |
|---|---|---|---|
| 8/3 | 63,754.90円 | 157.16円 | 上昇相場のスタート |
| 8/11 | 66,970.22円 | 159.30円 | 円安と株高が同時進行 |
| 8/19 | 69,220.25円 | 159.43円 | 株価高値を記録 |
| 8/24 | 66,405.56円 | 160.04円 | 円安のピーク |
| 8/31 | 66,311.93円 | 159.73円 | 円安圏を維持して終了 |
まとめ
2026年8月の日経平均とドル円の関係を見ると、円安は日本株にとって追い風として機能していたことが分かります。
実際に8月前半から中旬にかけては、ドル円が157円台から159円台へ上昇するなかで、日経平均も63,000円台から69,000円台まで上昇しました。
一方で、24日にドル円が160.04円まで上昇した局面では、日経平均はすでに調整局面に入っていました。また、月末も円安水準を維持したまま推移しており、為替だけで株価の動きを説明できる状況ではありませんでした。
つまり、この期間は円安が日本株の支援材料として機能しながらも、株価は企業業績や投資家心理、需給環境など複数の要因によって動いており、「円安=必ず株高」ではないことが確認された1か月だったといえるでしょう。
まとめ
2026年8月の金融市場を振り返ると、株価、金利、為替が必ずしも教科書どおりには動かないことが改めて確認された1か月でした。日経平均は月初の63,754.90円から25日に69,220.25円まで上昇し、その後は調整局面を挟みながらも月末は66,311.93円で終了しました。日本の長期金利は2.824%から2.943%へ上昇し、期間を通じて上昇基調が続いています。
一般的には金利上昇は株価にとって逆風とされますが、8月は金利上昇局面でも株価が上昇する場面が多く見られました。これは企業業績への期待や投資家心理の改善が金利上昇の影響を上回ったためと考えられます。一方で、高値更新後には利益確定売りが強まり、円安が進行しているにもかかわらず株価が調整する局面もありました。
ドル円相場は157.16円から159.73円へ上昇し、月を通じて円安基調を維持しました。背景には、日米金利差が1.7%台後半から1.8%台前半という高い水準で推移したことがあり、依然としてドルの金利面での優位性が意識されていたと考えられます。ただし、金利差の拡大・縮小と為替が常に連動していたわけではなく、市場参加者は金利差の変化以上に、その絶対的な水準を重視していたこともうかがえます。
総じて8月は、金利、為替、株価が相互に影響を与えながらも、それぞれが独自の要因によって動いた1か月でした。市場を分析する際には、一つの指標だけではなく、株価、金利、為替、そして投資家心理や需給環境を含めた総合的な視点が重要であることを示した月だったといえるでしょう。